
Kakkosasunto ja sen käyttö – verotus, vakuutukset ja käytännön asiat
Kakkosasunto on toinen omistusasunto, joka ei ole vakituinen asuinpaikka. Tässä oppaassa käymme läpi kakkosasunnon verotuksen, käyttösäännöt ja käytännön järjestelyt.
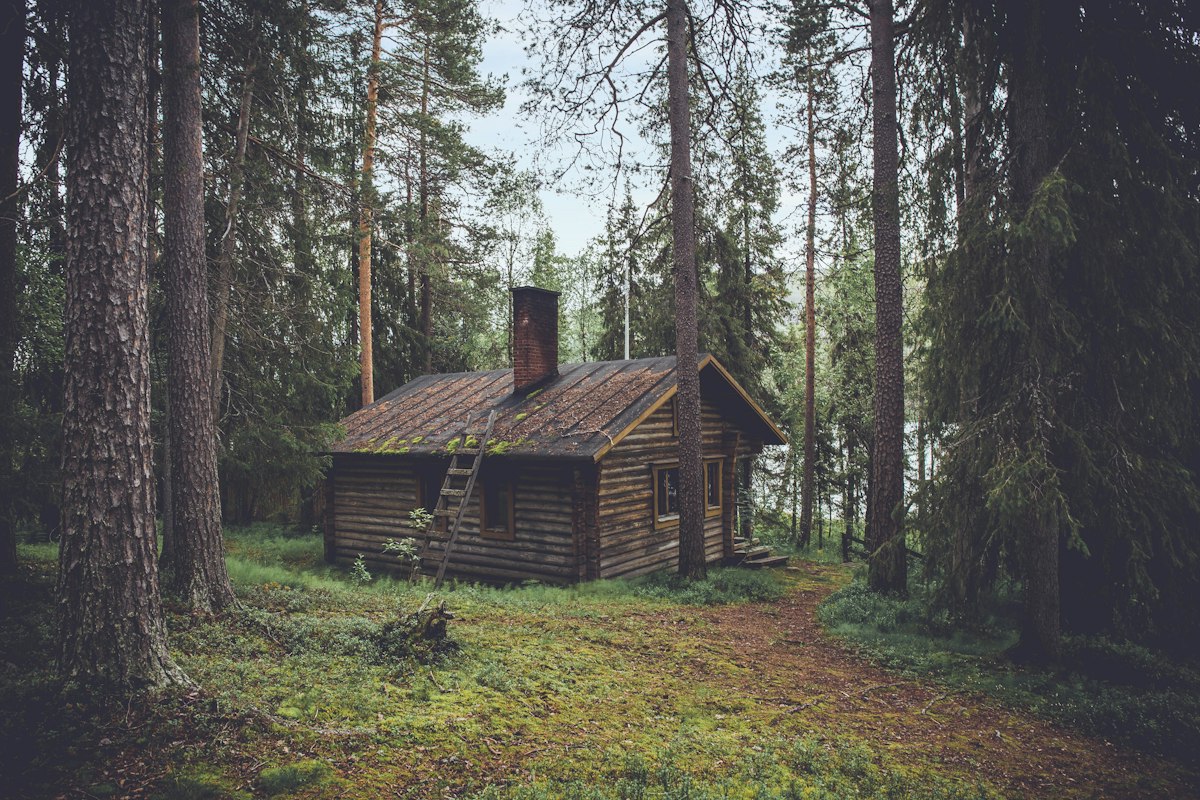
Kakkosasunto tarkoittaa toista asuntoa, joka on omistuksessa vakituisen kodin lisäksi. Kakkosasunto voi olla kaupunkiasunto työssäkäyntiä varten, kesämökki tai muu vapaa-ajan asunto. Kakkosasunnon omistamiseen ja käyttöön liittyy erityisiä verotuksellisia ja käytännöllisiä kysymyksiä, joita käymme tässä oppaassa läpi.
Kakkosasunnon määritelmä
Mikä on kakkosasunto?
Kakkosasunto on omistuksessa oleva asunto, joka ei ole omistajan vakituinen asuinpaikka:
| Kakkosasunnon tyyppi | Tyypillinen käyttö |
|---|---|
| Kaupunkiasunto | Työmatkailu, opiskelu |
| Kesämökki | Vapaa-aika, lomat |
| Mökkikiinteistö | Vapaa-aika, mahdollinen etätyö |
| Kakkosasunto toisella paikkakunnalla | Perhesyyt, harrastukset |
Ero sijoitusasuntoon
Kakkosasunnon ja sijoitusasunnon ero on käyttötarkoituksessa:
| Piirre | Kakkosasunto | Sijoitusasunto |
|---|---|---|
| Käyttö | Oma käyttö | Vuokrattuna |
| Tulot | Ei vuokratuloa | Vuokratuloa |
| Kulut verotuksessa | Ei vähennettäviä | Vähennyskelpoiset |
| Myyntivoitto | Verotettava | Verotettava |
Kakkosasunnon verotus
Kiinteistövero
Kakkosasunnosta maksetaan kiinteistöveroa:
- Vakituisten asuinrakennusten veroprosentti (alempi)
- Tai muiden asuinrakennusten veroprosentti (korkeampi)
- Kunta määrittelee veroprosentit
Käytännössä:
- Kesämökit usein "muiden asuinrakennusten" veroluokassa
- Kakkosasunto kaupungissa voi olla vakituisten asuinrakennusten veroluokassa
Myyntivoiton verotus
Kakkosasunnon myynti on lähtökohtaisesti verotettavaa:
Myyntivoiton verotus:
- Pääomatuloa: 30 % (alle 30 000 €) tai 34 % (yli 30 000 €)
- Ei oman asunnon myyntivoittovapautta (ei vakituista asumista)
Hankintameno:
- Todellinen ostohinta + kulut
- Tai hankintameno-olettama (20 % / 40 %)
Oman asunnon verovapaus ja kakkosasunto
Oman asunnon myyntivoittovapaus ei koske kakkosasuntoa:
Edellytykset eivät täyty:
- Vakituinen asuminen 2 vuotta ei toteudu
- Kakkosasunto on vapaa-ajan tai tilapäiseen käyttöön
Poikkeus:
- Jos muuttaa kakkosasuntoon pysyvästi ja asuu 2 vuotta, verovapaus voi syntyä
Lainan korkojen vähentäminen
Kakkosasunnon lainan korkojen vähennysoikeus:
Pääsääntö:
- Oman asunnon lainan korkovähennys koskee vakituista asuntoa
- Kakkosasunnon lainan korot eivät ole samalla tavalla vähennyskelpoisia
Huomioitavaa:
- Korkovähennys on muutoinkin vähentynyt
- Tarkista voimassa olevat vähennysprosentit Verohallinnon ohjeista
Käyttötarkoituksen vaikutus
Oma vapaa-ajan käyttö
Kun kakkosasunto on pelkästään omassa käytössä:
Verovaikutukset:
- Ei vuokratuloa, ei vuokratulon verotusta
- Kulut eivät ole vähennyskelpoisia
- Myyntivoitto verotettavaa
Satunnainen vuokraus
Kakkosasuntoa voi vuokrata satunnaisesti:
Verotus:
- Vuokratulo on pääomatuloa
- Kulut vähennettävissä vuokrauksen osalta
- Vuokrauksen ja oman käytön suhteen mukainen jako
Esimerkki: Jos asuntoa vuokrataan 2 kuukautta vuodessa ja käytetään itse 4 kuukautta:
- Vuokratulosta vähennetään 2/6 vuotuisista kuluista
Työssäkäyntiasunto
Kakkosasunto työssäkäyntiä varten:
Matkakuluvähennys:
- Tyypillisesti halvimman kulkuneuvon mukaan
- Kakkosasunnon vuokra tai vastike ei ole vähennyskelpoinen työmatkana
- Erityistilanteet (esim. viikonloppumatkat kotiin)
Etätyön vaikutus:
- Etätyön yleistyminen voi muuttaa kakkosasunnon käyttöä
- Verovaikutukset riippuvat kokonaistilanteesta
Käytännön järjestelyt
Vakuutukset
Kakkosasunnon vakuuttaminen:
Vakuutustyypit:
| Vakuutus | Kattavuus |
|---|---|
| Kiinteistövakuutus | Rakennus ja rakenteet |
| Kotivakuutus | Irtaimisto |
| Yhdistelmävakuutus | Molemmat |
Huomioitavaa:
- Tyhjillään olon rajoitukset
- Tarkastuskäyntien vaatimus
- Talvikunnossapidon vaatimukset
Tyhjillään olo
Kakkosasunto on usein tyhjillään pitkiä aikoja:
Vakuutusrajoitukset:
- Vakuutusyhtiöillä tyypillisesti 30–90 päivän raja
- Tarkastuskäynnit voivat olla vaatimuksena
- Lämmityksen ylläpito talvella
Toimenpiteet:
- Veden sulkeminen tarvittaessa
- Lämmityksen ylläpito (+10–15 astetta)
- Säännölliset käynnit tai etävalvonta
Ylläpito ja huolto
Kakkosasunnon ylläpito vaatii järjestelyjä:
Omakotitalo tai mökki:
- Piha ja ulkoalueet
- Lämmitysjärjestelmä
- Vesihuolto
- Katon ja rakenteiden kunto
Kerrostalo- tai rivitaloasunto:
- Vastikkeiden maksu
- Taloyhtiön remontteihin osallistuminen
- Asunnon sisäinen kunnossapito
Kakkosasunnon hankinta
Hankintasyyt
Kakkosasunnon hankkimisen yleisiä syitä:
- Työmatkojen helpottaminen
- Vapaa-ajan vietto
- Etätyömahdollisuudet
- Perhesyyt (lasten opiskelupaikkakunta)
- Sijoitusmielessä (osittainen vuokraus)
Sijainnin valinta
Kakkosasunnon sijainnin valinnassa huomioitavaa:
| Tekijä | Merkitys |
|---|---|
| Etäisyys vakituisesta kodista | Käytön aktiivisuus |
| Liikenneyhteydet | Saavutettavuus |
| Palvelut | Arjen sujuvuus |
| Ympäristö | Käyttötarkoitus (rauha vs. palvelut) |
| Vuokrauskelpoisuus | Jos satunnaista vuokrausta suunnitellaan |
Rahoitus
Kakkosasunnon rahoitusvaihtoehtoja:
Asuntolaina:
- Vakuutena hankittava asunto tai muu vakuus
- Korkojen vähennettävyys rajoitettua
Vapaa rahoitus:
- Säästöt
- Toisen asunnon vakuusarvo
- Sijoitusten realisointi
Etätyö ja kakkosasunto
Etätyön yleistyminen
Etätyön yleistyminen on lisännyt kakkosasuntojen käyttöä:
Uusia käyttötapoja:
- Pidemmät oleskelut kakkosasunnossa
- Työn ja vapaa-ajan yhdistäminen
- Kausiluonteinen asuminen eri paikoissa
Verovaikutukset etätyössä
Etätyön tekeminen kakkosasunnossa:
Työhuonevähennys:
- Mahdollinen, jos erillinen työtila
- Kaavamainen vähennys tai todelliset kulut
- Tarkista Verohallinnon ohjeistus
Osoite ja virallinen kotipaikka:
- Vakituinen asuinpaikka määräytyy tosiasiallisen asumisen mukaan
- DVV:lle ilmoitettava vakituinen osoite
- Pitkä oleskelu voi muuttaa tilannetta
Yhdessä omistaminen
Puolisoiden kakkosasunto
Puolisoiden yhteinen kakkosasunto:
- Omistusosuudet sopimuksen mukaan
- Molempien vastuulla rahoitus ja kulut
- Avioero-tilanteessa osituksen piirissä
Sisarusten tai ystävien yhteisomistus
Kakkosasunto yhteisomistuksessa muiden kanssa:
Yhteisomistussopimus:
- Käyttövuorot
- Kulujen jako
- Päätöksenteko
- Luopumisen ehdot
Haasteet:
- Eriävät näkemykset käytöstä
- Taloudellisen tilanteen muutokset
- Perhetilanteiden vaikutus
Kakkosasunnon myynti
Myyntipäätös
Kakkosasunnon myyntiä harkittaessa:
Huomioitavaa:
- Markkinatilanne alueella
- Myyntivoittovero
- Vaihtoehtoiset käyttömahdollisuudet (vuokraus)
- Tunnesyyt
Myyntivoiton laskeminen
| Erä | Summa |
|---|---|
| Myyntihinta | +250 000 € |
| Hankintameno (ostohinta + kulut) | -180 000 € |
| Myyntikulut (välityspalkkio) | -10 000 € |
| Myyntivoitto | 60 000 € |
| Vero (30 % / 34 %) | ~19 400 € |
Myyntivoiton minimointi
Laillisia keinoja myyntivoittoveron pienentämiseen:
- Kaikkien kulujen huolellinen dokumentointi
- Perusparannusten lisääminen hankintamenoon
- Myyntiajankohdan optimointi (tulotaso)
- Mahdollinen muutto ja 2 vuoden asuminen (oman asunnon vapautus)
Erityistilanteita
Perintönä saatu kakkosasunto
Jos kakkosasunto on saatu perintönä:
- Hankintameno on perintöverotusarvo
- Myyntivoitto lasketaan tästä
- Perinnönjaon dokumentit tärkeitä
Lahjaksi saatu kakkosasunto
Lahjaksi saatu kakkosasunto:
- Lahjavero maksettu
- Hankintameno on lahjaveroarvo
- Myyntivoitto lasketaan lahjaveroarvosta
Ulkomailla sijaitseva kakkosasunto
Kakkosasunto ulkomailla:
- Paikallinen lainsäädäntö ja verotus
- Verosopimuksen vaikutus
- Suomessa maailmanlaajuinen verovelvollisuus (yleisesti verovelvollisille)
Tulevaisuuden näkymät
Kakkosasuntojen kysynnän kehitys
Kakkosasuntomarkkinoiden kehitykseen vaikuttavia tekijöitä:
- Etätyön pysyvyys
- Kaupungistuminen vs. maaseutuasuminen
- Matkailun kehitys
- Taloudelliset suhdanteet
Verotuksen mahdolliset muutokset
Verosäännöt voivat muuttua:
- Seuraa Verohallinnon ohjeistusta
- Hallitusohjelman linjaukset
- EU-tason säännösten vaikutukset
Yhteenveto
Kakkosasunnon omistamisessa keskeistä:
- Verotuksellinen asema eroaa sekä omasta asunnosta että sijoitusasunnosta
- Myyntivoitto on lähtökohtaisesti verotettavaa
- Vakuutusten ja ylläpidon järjestäminen tärkeää
- Satunnainen vuokraus mahdollista, verovaikutukset huomioitava
- Yhteisomistuksessa kirjallinen sopimus välttämätön
- Etätyö on muuttanut kakkosasuntojen käyttöä
Kakkosasunto voi tuoda paljon iloa ja hyötyä, kunhan järjestelyt ovat kunnossa.
Lue myös
- Sijoitusasunnon asuminen itse
- Asunto tyhjillään ulkomailla asumisen aikana
- Lyhytaikainen vuokraus omasta asunnosta
- Perinnöksi saadun asunnon käyttö
Asumisen, asuntokaupan ja remonttien työkalut samassa paikassa
Luo maksuton tili ja pääset hyödyntämään työkaluja ja kilpailutuksia, jotka auttavat tekemään parempia päätöksiä ja säästämään rahaa.
Usein kysytyt kysymykset
Pitääkö kakkosasunnon myynnistä maksaa veroa? Kyllä, kakkosasunnon myyntivoitto on pääomatuloa, josta maksetaan veroa 30 % (alle 30 000 euroa) tai 34 % (yli 30 000 euroa). Oman asunnon myyntivoittovapaus ei koske kakkosasuntoa, koska vakituisen asumisen 2 vuoden vaatimus ei täyty. Poikkeuksena: jos muutat kakkosasuntoon pysyvästi ja asut 2 vuotta, verovapaus voi syntyä.
Miten kakkosasunnon vakuutus eroaa tavallisesta kotivakuutuksesta? Kakkosasunnon vakuutuksessa on usein erityisehtoja tyhjillään olosta: vakuutusyhtiöillä on tyypillisesti 30-90 päivän raja, tarkastuskäyntejä voidaan vaatia ja lämmityksen ylläpito talvella on usein edellytys. Tarkista vakuutusehdot huolellisesti ja ilmoita vakuutusyhtiölle asunnon käyttötarkoitus.
Voiko kakkosasuntoa vuokrata satunnaisesti? Kyllä, kakkosasuntoa voi vuokrata satunnaisesti. Vuokratulo on pääomatuloa ja kulut ovat vähennettävissä vuokrauksen osalta. Jos asuntoa vuokrataan esimerkiksi 2 kuukautta vuodessa ja käytetään itse 4 kuukautta, vuokratulosta vähennetään 2/6 vuotuisista kuluista.
Miten etätyö vaikuttaa kakkosasunnon käyttöön? Etätyö on mahdollistanut pidemmät oleskelut kakkosasunnossa ja työn ja vapaa-ajan yhdistämisen. Jos käytät kakkosasuntoa etätyöhön, työhuonevähennys voi olla mahdollinen erillisestä työtilasta. Huomioi, että pitkä oleskelu voi vaikuttaa viralliseen kotipaikkaasi.
Mitä huomioida kakkosasunnon yhteisomistuksessa? Yhteisomistuksessa kirjallinen sopimus on välttämätön. Sopimuksessa määritellään käyttövuorot, kulujen jako, päätöksentekotapa ja luopumisen ehdot. Haasteina voivat olla eriävät näkemykset käytöstä ja taloudellisen tilanteen muutokset. Puolisoiden kakkosasunto kuuluu avioero-tilanteessa osituksen piiriin.
Lähteet
- Tuloverolaki (1535/1992) – finlex.fi
- Kiinteistöverolaki (654/1992) – finlex.fi
- Verohallinto: Asunnon myynti – vero.fi
- Verohallinto: Vuokratulon verotus – vero.fi
- Verohallinto: Työhuonevähennys – vero.fi
- Digi- ja väestötietovirasto: Kotikunta – dvv.fi
Artikkeli julkaistu 12.7.2026.